

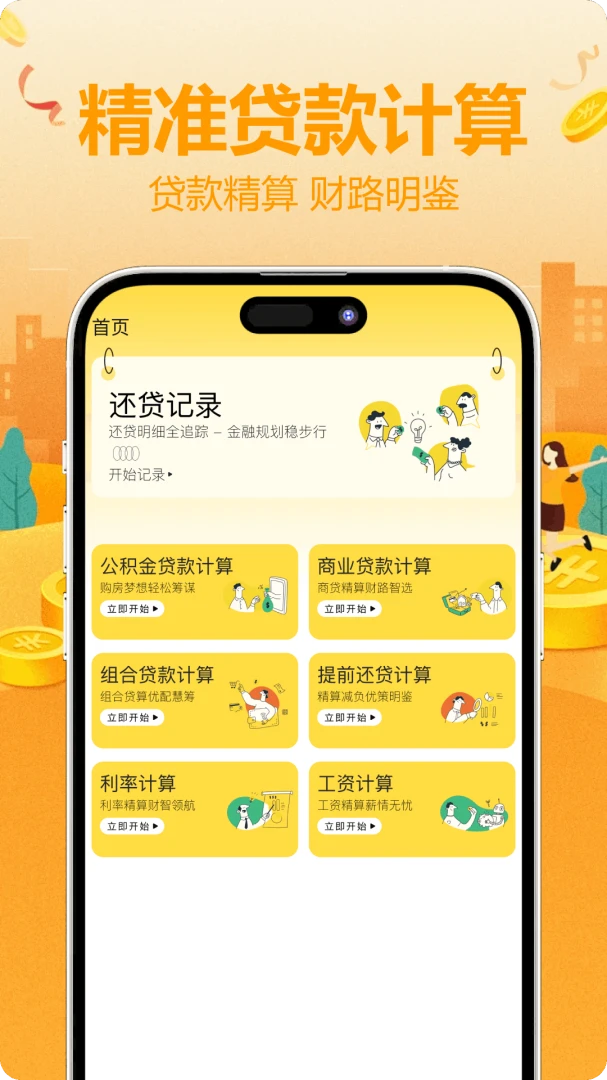
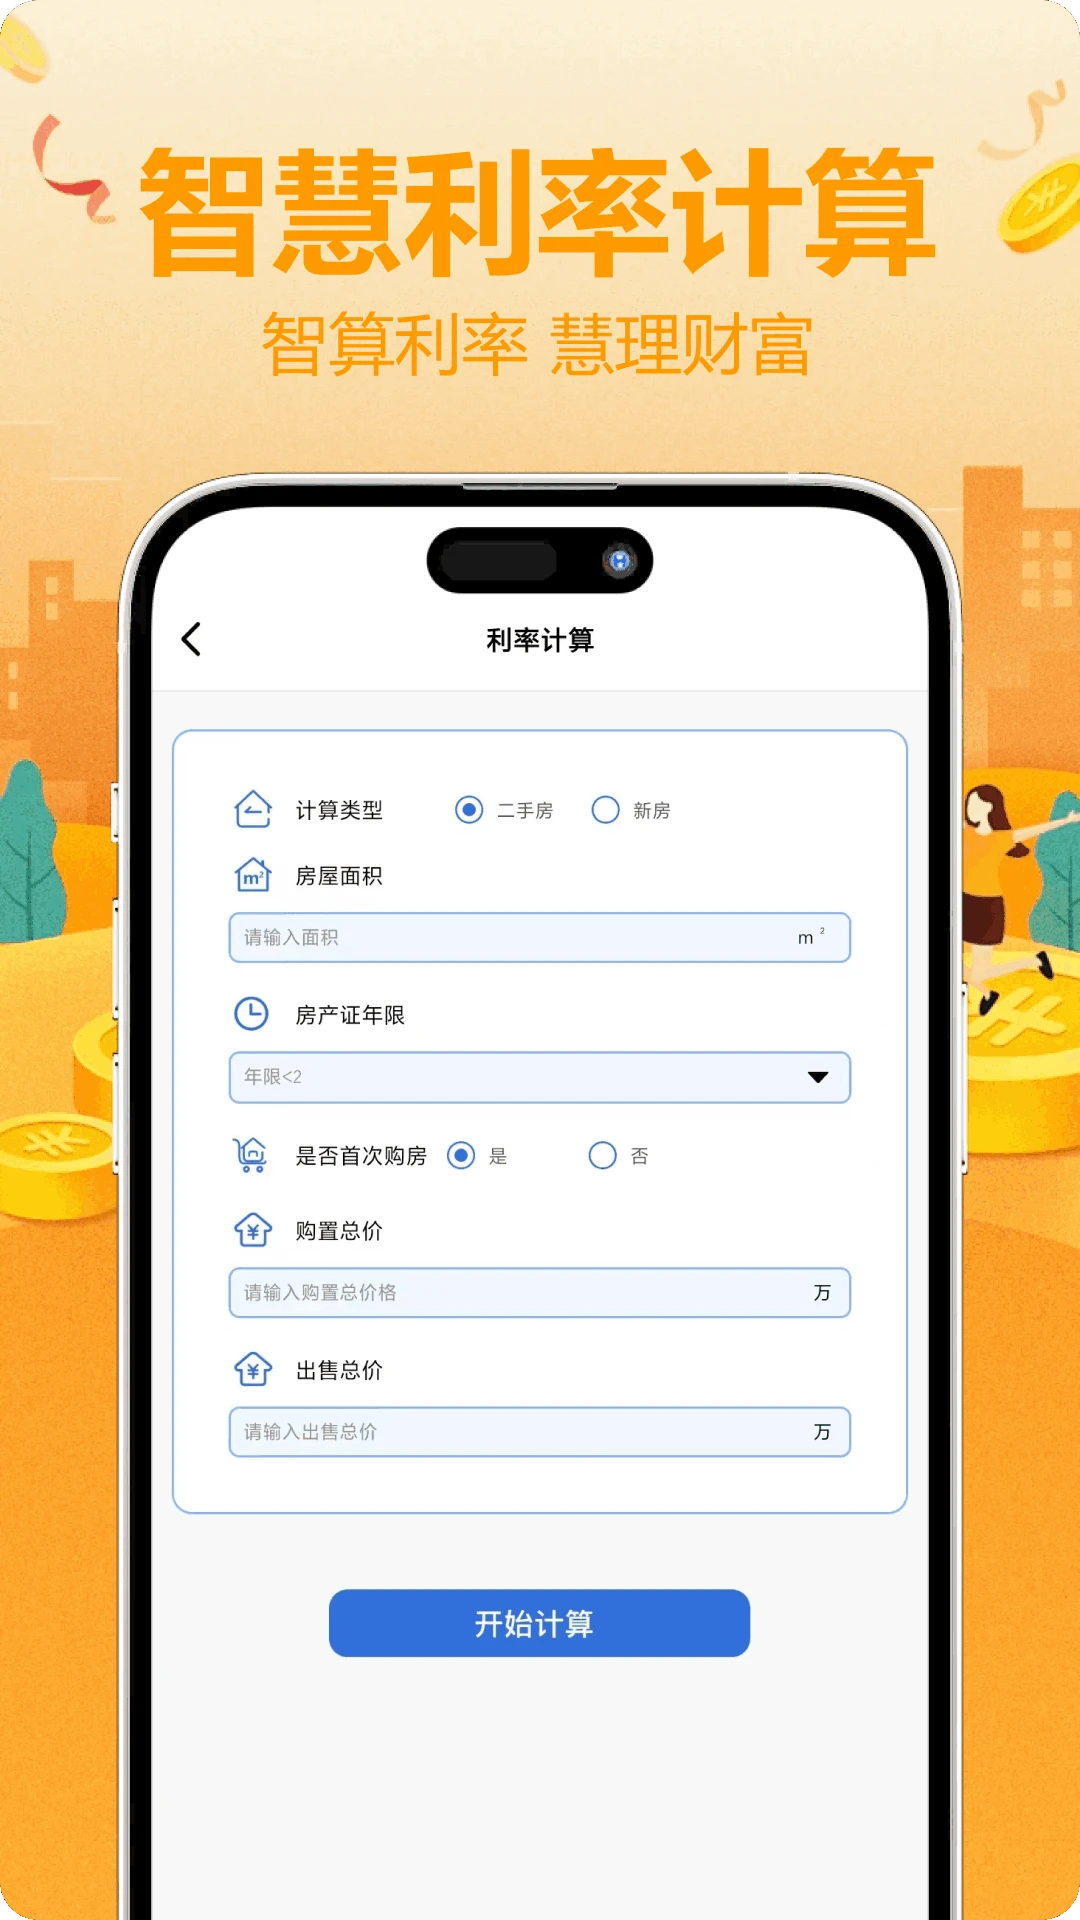
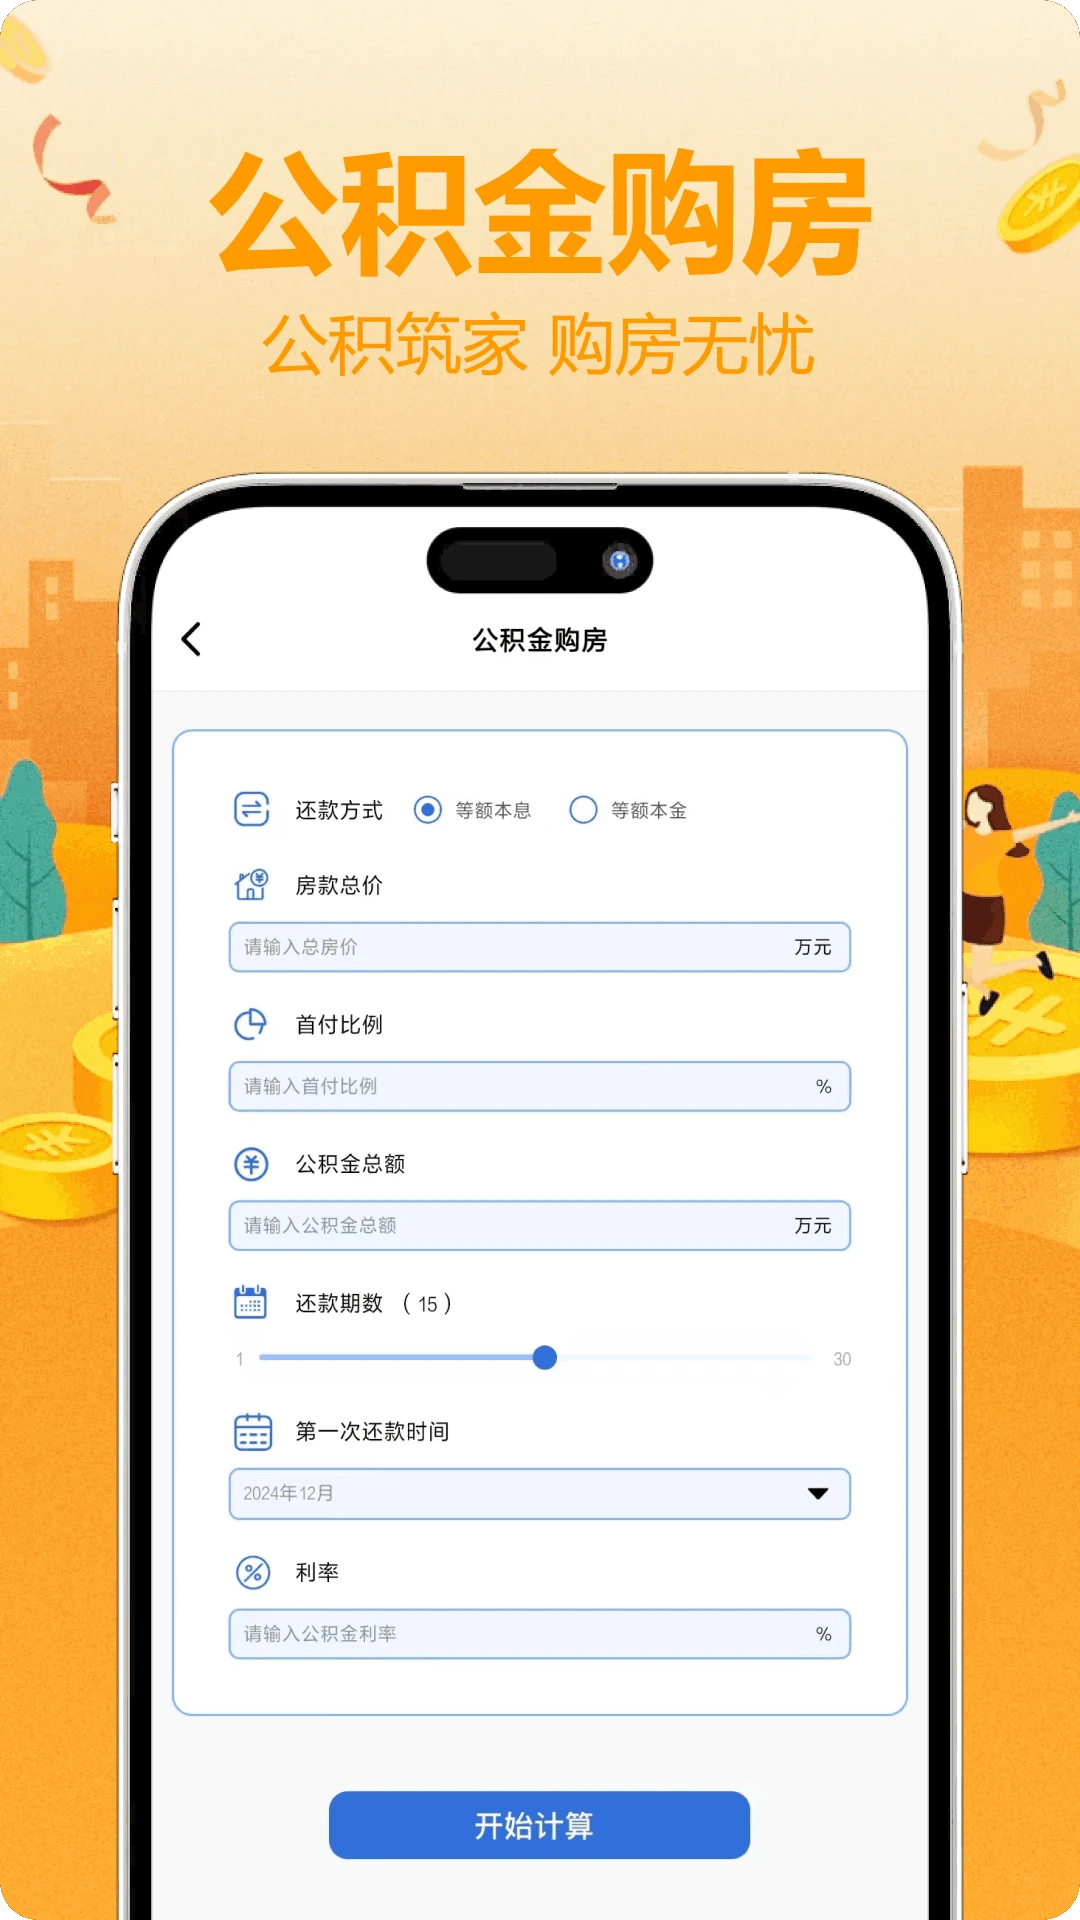
乐享借是一款主打房贷测算与个人财务规划的手机工具,界面简洁、操作门槛低,适合正在还贷或准备贷款买房的朋友使用。它支持公积金贷款、商业贷款以及组合贷款三种模式,还能针对提前还贷场景做利息对比测算,同时附带利率换算与工资测算功能。输入金额、年限、利率等参数后,软件会快速给出月供和总利息结果,并自动记录还贷明细,帮助你直观了解每一笔还款的构成。对于想理清还款节奏、比较不同贷款方案的用户来说,这款工具能省去手工算账的麻烦,让财务安排更有依据。
1.首次打开乐享借,先选择贷款类型,公积金、商业、组合三种模式对应不同的利率规则,选错类型会导致结果偏差。
2.按照页面提示依次填入贷款总额、贷款年限和年利率,利率可手动输入,也可参考页面给出的常见区间。
3.点击开始计算,软件会立即显示等额本息与等额本金两种还款方式下的月供金额,方便横向对比。
4.如果计划提前还款,切换到提前还贷模块,输入已还期数和提前还款金额,查看节省的利息总额。
5.计算完成后可保存本次方案,软件会把还贷明细记录在案,后续随时调出查看。
6.建议每次调整参数后重新计算并另存一份,方便对比不同首付比例或年限带来的差异。
1.乐享借的利率测算基于你手动输入的数值进行数学运算,本身不联网抓取银行实时利率,因此准确性取决于输入数据。
2.公积金贷款利率相对固定,可直接按当地公积金中心公布的数值填写,结果参考价值较高。
3.商业贷款利率因银行和城市而异,建议以贷款合同上的执行利率为准,不要凭记忆随意填写。
4.组合贷款需要分别填写公积金与商贷两部分的金额和利率,软件会分段计算后合并展示。
5.测算结果仅作为还款规划参考,实际还款金额以银行扣款为准,遇到利率调整应及时更新参数重新测算。
6.若发现结果与银行账单差异较大,优先检查贷款年限单位是否填错,年份与月份混淆是常见问题。
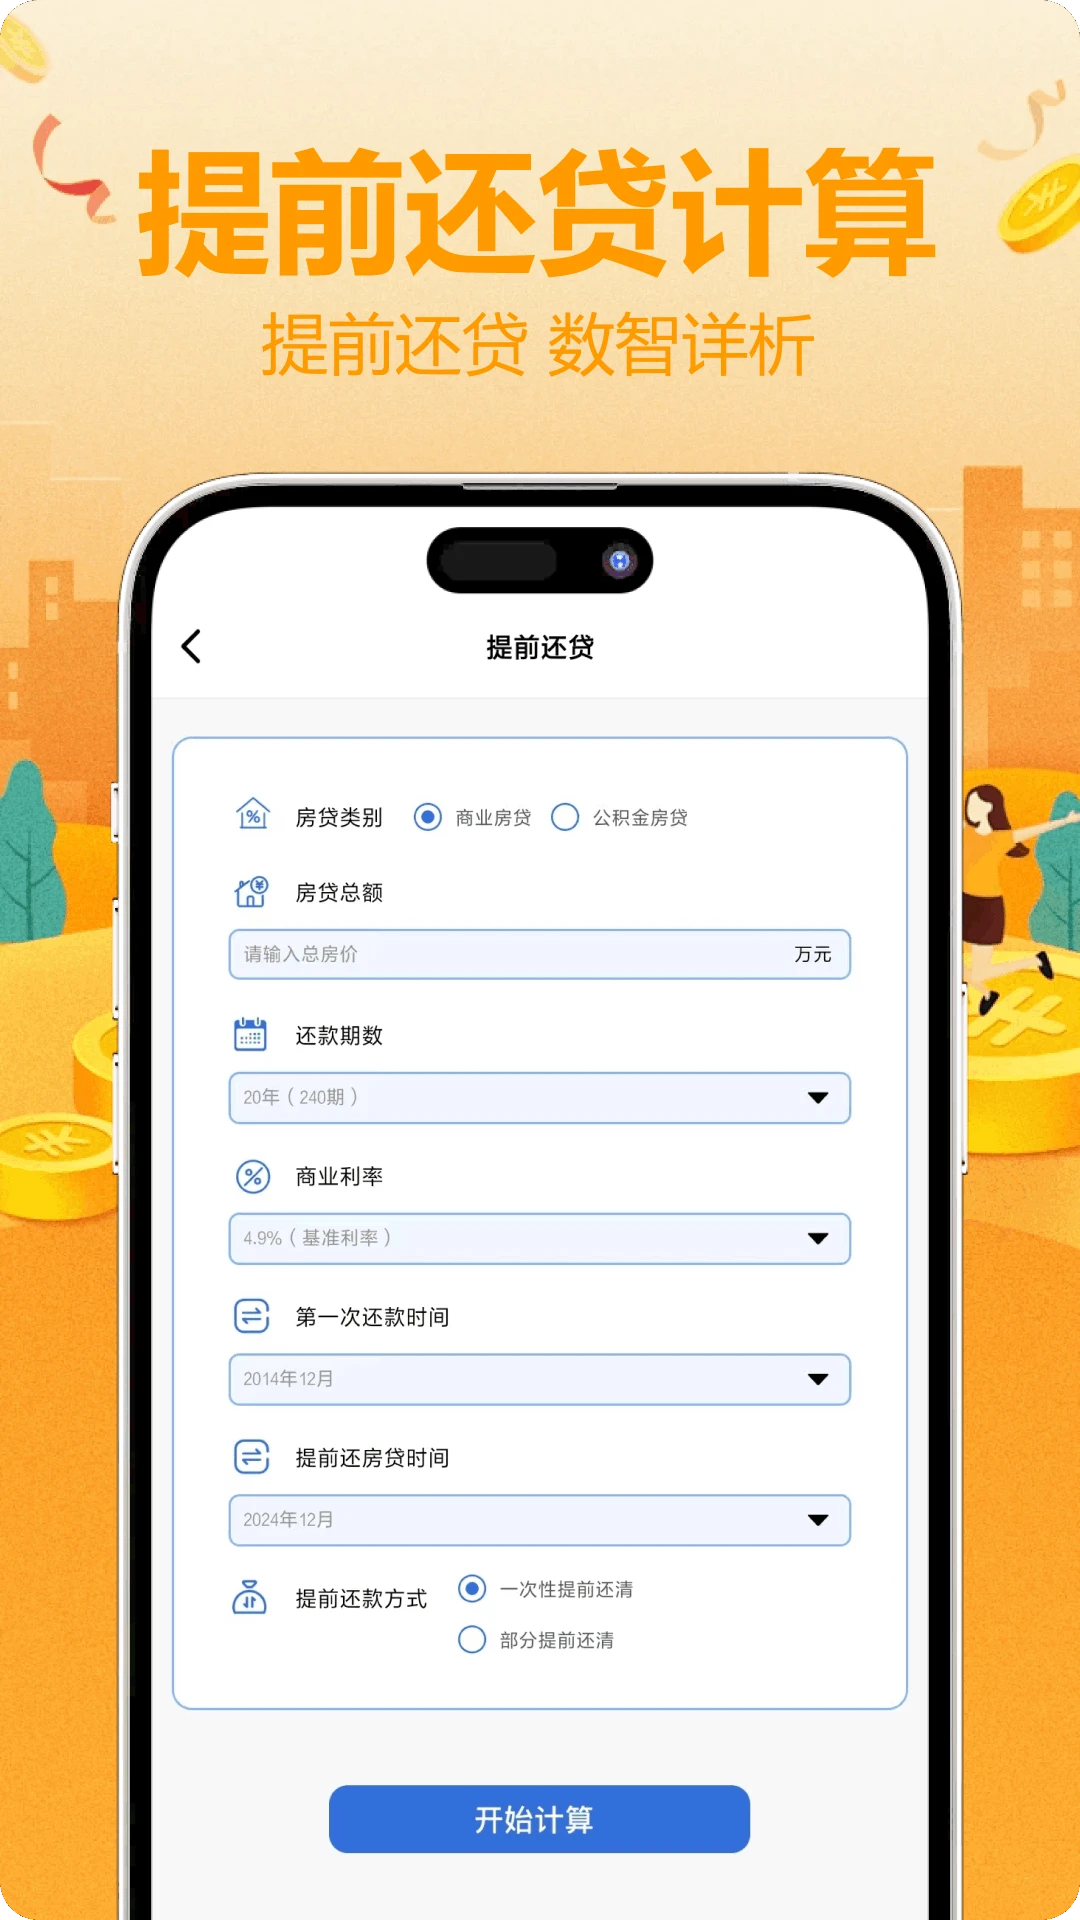
1.进入提前还贷页面后,先选择原贷款类型,软件会根据类型匹配对应的计算逻辑。
2.填写剩余本金、剩余期数以及当前月供,这几项数据可在银行APP的贷款详情里查到。
3.输入计划提前还款的金额,并选择缩短年限还是减少月供,两种方式节省的利息差别明显。
4.点击计算后,页面会列出提前还款前后利息总额的对比,节省金额一目了然。
5.部分银行对提前还款收取违约金,建议把违约金估算进去,再判断是否划算。
6.测算结果可截图保存,去银行办理时作为参考依据,避免口头沟通产生误解。
| 功能模块 | 具体说明 | 使用场景 |
| 贷款类型 | 支持公积金、商业、组合贷款测算 | 买房前比较不同贷款方案 |
| 还款方式 | 等额本息与等额本金双模式对比 | 判断哪种方式更适合收入节奏 |
| 提前还贷 | 测算节省利息与剩余期数变化 | 手头有余钱时评估是否提前还款 |
| 利率测算 | 按输入利率快速换算月供 | 利率调整后重新规划还款 |
| 工资测算 | 结合收入评估合理月供区间 | 避免月供占比过高影响生活 |
| 还贷明细 | 记录每期还款构成并保存方案 | 长期跟踪还款进度 |
从实际使用角度看,乐享借把房贷相关的几项高频计算集中在一个页面体系里,减少了在多个小程序之间来回切换的麻烦。组合贷款分段计算是它比较实用的地方,公积金和商贷利率不同,手工算容易出错,软件自动合并展示结果更省心。另外提前还贷对比功能能直观看到缩短年限与减少月供的利息差距,对犹豫是否提前还款的用户有参考价值。需要提醒的是,所有结果都建立在输入参数准确的前提下,填写时务必核对合同数据。
1.每次完成测算后,点击保存方案,软件会为该方案生成一条记录,包含贷款金额、年限和月供。
2.在明细列表中可查看历史测算记录,点击任意一条即可恢复当时的参数继续调整。
3.建议按用途命名方案,例如按银行名称或房号区分,避免记录过多后混淆。
4.还贷过程中如遇利率变化,新建一条方案而非覆盖旧记录,便于对比调整前后的差异。
5.定期清理不再需要的旧方案,保持列表清爽,查找当前还款计划更快捷。
6.明细数据保存在本地,更换手机前建议截图备份重要方案,防止记录丢失。
| 软件名称 | 功能优势 | 评分 |
| 房贷计算器 | 多城市利率模板一键套用 | ★★★★★ |
| 贷款计算器 | 支持多种还款方式对比 | ★★★★☆ |
| 提前还贷计算器 | 违约金与节省利息同步算 | ★★★★☆ |
| 公积金贷款计算器 | 额度与月供双维度测算 | ★★★★★ |
| 财务计算器 | 收支与负债比例综合评估 | ★★★☆☆ |
| 理财计算器 | 收益与还款规划二合一 | ★★★★☆ |
查看全文





 Windows 10
鹿谷社区app官方下载正版 实用工具64.1M 中文 v3.5.6手机版 26-11-03
下载
荣耀应用市场(荣耀应用商店)app最新版2026 实用工具45.9M 中文 v16.1.10.302安卓版 26-10-30
下载
lightroom安卓版中文版最新版正版 实用工具120.2M 中文 v11.5.22手机版 26-09-15
下载
APKPure安卓版下载安装最新版 实用工具23.2M 中文 v3.20.8103免费版 26-11-02
下载
oppo游戏中心app官方最新版2026 实用工具36.1M 中文 v17.1.0安卓版 26-10-02
下载
Scene骁龙工具箱最新版 实用工具7.2M 中文 v9.4.18 安卓版 26-10-21
下载
蓝河工具箱官方下载2026最新版 实用工具4.9M 中文 v7.3安卓版 26-11-02
下载
准星助手官方下载正版(准星精灵) 实用工具6.7M 中文 v4.5最新版 26-07-28
下载
老外管理器蓝色版本(ZArchiver Pro) 实用工具5.4M 中文 v1.0.11 安卓版 26-10-10
下载
小小电脑app下载安装最新版 实用工具964.9M 中文 v4.2.3 安卓版 26-11-03
下载
HappyMod游戏盒中文最新版本2026 实用工具20.0M 中文 v3.4.6安卓汉化版 26-09-18
下载
vivo浏览器最新版本官方版本(Browser) 实用工具221.2M 中文 v31.4.0.0最新版 26-11-02
下载 下载
 小黑盒app下载官方版
 闪剪AI软件最新版本
 一加手机游戏空间官方下载最新版(OnePlus Games)
 (游戏助手)realme游戏空间APP安装包最新版
 manus手机版下载官方正版
 开源软件室app安卓手机版
 佳影游戏厅2官方最新版本
 星野智能体app安卓手机版
 小天才APP下载最新版本2026手表版
 醒图下载安装2026最新版
 星野不用登录的版本下载
 小阳Tool(原小阳软件库)最新版本
 软件库全网软件合集
 手机播放器软件app推荐
 看动漫小说免费软件推荐
 沙盒游戏合集
 游戏辅助器
 可导入书源的阅读软件